
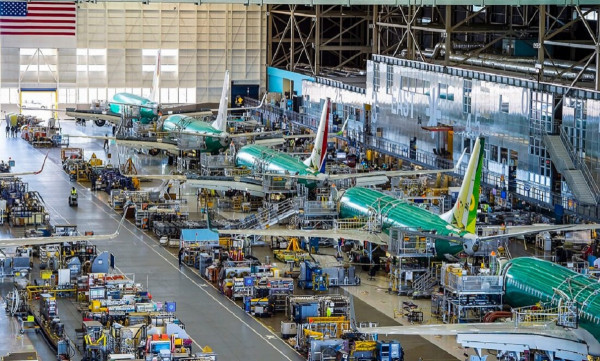
La Asociación Internacional de Transporte Aéreo (IATA) prevé que el año 2026 sea más exigente para el sector de la aviación mundial que el año anterior. La demanda persiste, pero el aumento de los precios del combustible y las interrupciones en la cadena de suministro reducen la rentabilidad esperada de las aerolíneas. Willie Walsh, director general de la asociación, presentó el diagnóstico en la 82ª Asamblea General Anual, en Río de Janeiro, con un mensaje dirigido también a gobiernos, fabricantes de flotas, proveedores, aeropuertos y autoridades. La organización espera que el beneficio neto del sector aéreo disminuya de 45.000 millones de dólares en 2025 a 23.000 millones de dólares en 2026. El margen neto disminuirá del 4,2% al 2,0%, una contracción que llega en un momento en el que muchas empresas todavía tienen balances debilitados por la pandemia. La asociación internacional vincula este deterioro a un entorno de costes más estricto, aunque todavía no observa una retirada significativa de la demanda en los mercados durante la próxima campaña aérea. El combustible en el centro de la presión El informe presentado por Walsh, que puede ser el último desde que se unió a IndiGo en agosto, sitúa al combustible en el centro de la presión económica. Después del estallido de la guerra en Oriente Medio en marzo, el precio del petróleo subió y el precio del queroseno subió. La Asociación Internacional de Transporte Aéreo espera que el precio promedio del combustible de aviación sea un 70% más alto que el año pasado, agregando 100 mil millones de dólares a la factura colectiva de las aerolíneas durante todo el año financiero global de este año. Willie Walsh, IATA: “Las aerolíneas se enfrentan a costos de combustible más altos con flotas menos eficientes de lo esperado, porque la cadena de suministro de la aviación continúa fallando”. La subida de precios ya se ha trasladado a los fletes y tarifas, pero el tráfico sigue resistiendo. La Asociación Internacional de Transporte Aéreo espera un crecimiento del 2,1% en el negocio de pasajeros y del 0,7% en el de mercancías, tasas inferiores a las de otros años recientes. La encuesta de la asociación muestra que el 86% de los viajeros espera que los precios sigan la evolución del petróleo y, según la encuesta, casi la mitad de ellos gastará más en viajes este año. Los retrasos en las entregas de los fabricantes de flotas están afectando las operaciones de las aerolíneas. Fuente: Boeing Para los profesionales del turismo, la lectura sencilla es doble. Por un lado, la temporada alta en el hemisferio norte comienza con una fuerte base de demanda. Por otro lado, la conectividad será más cara y crecerá más lentamente, lo que podría impactar en la capacidad, la programación y los precios en los destinos que dependen de los aviones. Walsh dejó abierta la incógnita clave: ¿Cuánto tiempo podrán tolerar los pasajeros y transportistas los altos costos de la conectividad internacional sin ralentizar las decisiones de compra de vuelos? Los fabricantes no respetan las fechas de entrega. La cadena de suministro emerge como el segundo factor estresante importante. La Asociación Internacional de Transporte Aéreo (IATA) denuncia que los fabricantes de aviones y motores siguen sin entregar los equipos en los plazos prometidos, justo cuando las aerolíneas necesitan flotas más eficientes. La cartera de pedidos supera los 18.000 aviones y la edad media de la flota ha alcanzado un récord de 15,2 años, con un impacto directo en el consumo, el mantenimiento, los alquileres y la planificación operativa de cada aerolínea afectada por los retrasos. Según la asociación, las empresas están operando más de 5.000 aviones de sustitución que son menos eficientes de lo previsto. Esta escasez impide el ahorro de combustible y aumenta los costes de alquiler y mantenimiento. Se estima que las fallas en la cadena de suministro costarán a las aerolíneas al menos $11 mil millones en 2025. A medida que aumentan los precios del combustible, el daño económico amenaza con ampliarse hasta 2026 y paralizar las redes en varios mercados internacionales clave. Willie Walsh: “No tener más de 5.000 aviones de reemplazo más eficientes significa perder ganancias en eficiencia, así como mayores costos de alquiler y mantenimiento”. Walsh endureció su tono con los fabricantes de motores, comparando la decepción de los clientes con el doble de ganancias para muchos de estos proveedores. Pidió más competencia en los servicios posventa y señaló la ampliación del acuerdo con CFM como una forma limitada pero útil de mejorar la disponibilidad y mantenibilidad de los repuestos. La asociación rechaza que estos desequilibrios continúen en la próxima década para el sector en términos industriales globales. ⚠️ Se espera que la rentabilidad de las aerolíneas alcance un punto medio debido a los conflictos en el Medio Oriente y al aumento de los precios del combustible. Se espera que Oriente Medio ✈️ caiga dentro de ⬇️ en medio de una demanda débil y una interrupción operativa, mientras que todas las demás regiones siguen siendo rentables, en ⬇️ niveles previstos anteriores. pic.twitter.com/vuG5P45XtF — Asociación Internacional de Transporte Aéreo (IATA) 7 de junio de 2026 La IATA también quiere fortalecer su capacidad de lobby institucional. A petición de su Consejo, está invirtiendo en defender más eficazmente las necesidades de sus miembros, centrándose en Bruselas. El objetivo declarado es mantener una comunicación segura, eficiente y sostenible. Walsh ha agrupado las prioridades políticas en tres bloques: regulación compatible con estándares globales, infraestructura adecuada y política de descarbonización que se aplique a las aerolíneas durante este nuevo ciclo político. Reducción del índice de accidentes aéreos En materia de seguridad, el informe confirma el papel de las normas internacionales. La asociación afirma que el año pasado viajaron cerca de 5.000 millones de personas en 39 millones de vuelos, con una tasa de un accidente por cada 760.000 operaciones. La organización registró 51 accidentes, ocho de los cuales fueron mortales. Para Walsh, la mejora implica una regulación coherente, mejores prácticas sectoriales y el uso de datos, no respuestas fragmentadas que debiliten la conectividad aérea global en todos los mercados internacionales relevantes. Los impuestos y los derechos de los pasajeros son dos áreas en las que la IATA encuentra desviaciones preocupantes. Walsh defendió que volar no es un lujo, sino un servicio imprescindible y un incentivo económico. Criticó el proyecto de Brasil de introducir un impuesto al valor agregado del 26,5% en los boletos, lo que agregaría $195 al precio internacional promedio de $740 y podría cancelar hasta 3,6 millones de vuelos internacionales, con impactos en la demanda global esperada de turismo aéreo internacional. Willie Walsh: “No podemos permanecer en silencio ante las regulaciones sobre los derechos de los pasajeros que desafían los estándares globales e ignoran las prioridades de los viajeros” En el ámbito de los derechos de los pasajeros, las críticas se han centrado en el reglamento europeo EU261. La Asociación Internacional de Transporte Aéreo (IATA) sostiene que sus sanciones pueden superar significativamente el precio del billete y que la normativa acaba penalizando a las aerolíneas por motivos ajenos a ellas. La asociación aboga por priorizar las alternativas de transporte frente a las compensaciones, tras descubrir que los viajeros valoran más el transporte que las sanciones cuando experimentan interrupciones en el servicio en aeropuertos y rutas directamente afectadas ese día. Willie Walsh, director general de la Asociación de Transporte Aéreo Internacional (IATA). Fuente: IATA La infraestructura es otro cuello de botella para el sector de la aviación. Casi 400 aeropuertos necesitan coordinar franjas horarias porque la capacidad no cubre la demanda en todas las franjas horarias. Walsh señaló que algunos países están construyendo para facilitar el crecimiento, como Vietnam, Singapur y Australia, pero criticó las concesiones, tarifas y decisiones aeroportuarias en Manila, Lisboa, Lima, México y Heathrow, diciendo que podrían perjudicar la conectividad, los costos y la competitividad del turismo en una recuperación operativa total después de la pandemia. El diagnóstico se extiende a la gestión del tráfico aéreo. La IATA cuestiona la fragmentación europea, la falta de inversiones atrasadas en Estados Unidos y el peso de la lógica nacional que impide rutas más flexibles. Walsh destacó que mejorar la eficiencia en sólo un 5% en la gestión del aire podría ahorrar 12.500 millones de dólares anuales y reducir millones de toneladas de carbono sin imponer restricciones técnicas relevantes en el corto plazo y sin demora. La descarbonización en el mapa de riesgos Por otra parte, la organización sectorial advierte de que dos partes de su hoja de ruta hacia las emisiones netas cero en 2050 están amenazadas: CORSIA y los combustibles sostenibles de aviación. Las aerolíneas necesitarán entre 170 y 236 millones de unidades calificadas de emisiones en la primera fase de CORSIA, pero sólo diez países han puesto un total de 38 millones de unidades a disposición hasta ahora de toda la actual industria de la aviación mundial. Las Fuerzas Armadas Sudanesas avanzan más lentamente. La Asociación Internacional de Transporte Aéreo estima la producción de este año en 2,4 millones de toneladas, sólo el 0,8% de las necesidades de combustible de las aerolíneas, lejos del objetivo de 500 millones de toneladas, o el 65%, en 2050. Walsh pidió incentivos en lugar de mandatos, un calendario realista y una responsabilidad compartida entre aerolíneas, gobiernos, fabricantes, proveedores de energía e infraestructura para mantener la conectividad futura durante los próximos años de la transición energética global.
- 21 de octubre de 2026 12:47